Por Marcelo Ramírez
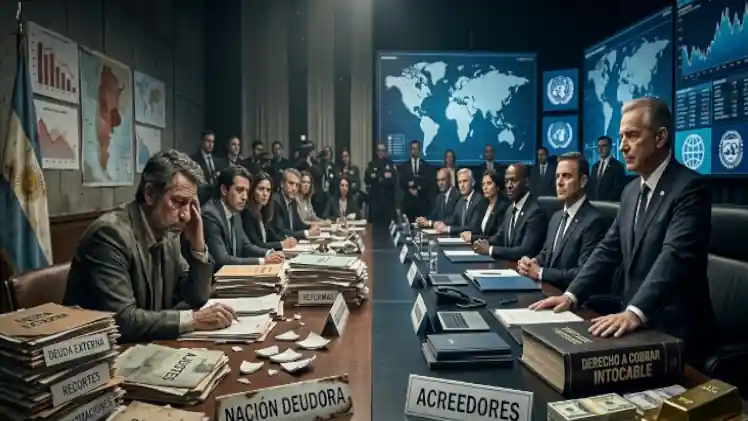
Cada vez que una deuda entra en crisis, la discusión empieza siempre por el mismo lugar: qué sacrificios debe hacer el deudor para seguir pagando. Ajustes, recortes, venta de patrimonio y reformas estructurales. La receta la sabemos de memoria. Lo que casi nadie se cuestiona es la otra mitad del problema: si en toda deuda hay dos partes, ¿por qué aceptamos como algo normal que el deudor pague los platos rotos mientras el acreedor mantiene intocable su derecho a cobrar?
La contradicción salta a la vista. El acreedor cobra intereses precisamente porque asume un riesgo: esa tasa premia la posibilidad de no cobrar. Sin embargo, cuando el riesgo se concreta y llega el default o la reestructuración, el sistema se activa para blindar al prestamista y traspasar la pérdida al resto. Las ganancias se privatizan en las buenas; en las malas, el costo se socializa con ajustes, más impuestos, menor gasto público y salarios destruidos.
Este mecanismo opera sin piedad en medio del naufragio. Cuando un país entra en aprietos, los acreedores le exigen tasas más altas bajo la excusa técnica del «mayor riesgo». El resultado es una trampa mortal: el Estado termina pagando más caro justo cuando menos margen tiene. La crisis infla los intereses, los intereses disparan la deuda y el sobrecosto hunde más al país en la crisis. Un bucle perverso del que parece imposible salir.
¿Por qué los gobiernos ceden ante este juego? Porque necesitan renovar vencimientos, cubrir el día a día o gambetear un default inminente. Cuanto más profunda es la adicción al crédito, menor es la autonomía para plantarse. La dependencia financiera deviene inevitablemente en sometimiento político: la política económica deja de decidirse en las urnas y pasa a dictarse según la voluntad del mercado.
Ahora bien, esto no es una ley de la naturaleza. Un Estado soberano puede fijarle un tope al costo financiero, renegociar plazos, recortar intereses desmedidos o priorizar el capital original por sobre la especulación. Puede volcarse a fortalecer el ahorro interno y liberarse del yugo externo. Obviamente, tomar ese camino tiene consecuencias: litigios, caída de bonos y portazos del mercado. Pero la alternativa existe: el dilema no es técnico, es profundamente político.
Cuando una deuda se torna impagable, la pérdida es un hecho consumado. Si se deben cien y solo hay sesenta, los cuarenta faltantes no desaparecen en el aire. La duda real es quién los absorbe: ¿el acreedor con una quita razonable o el pueblo con recesión, inflación, jubilaciones de miseria y remate de bienes públicos? La discusión de fondo jamás es si habrá pérdidas, sino a quién le toca pagarlas. Y eso raramente se admite en voz alta.
El tecnicismo financiero es un excelente camuflaje. Términos como «disciplina fiscal», «confianza del mercado» o «sostenibilidad» esconden decisiones distributivas feroces. Garantizar el cobro del acreedor a expensas de amputar salarios, jubilaciones y obras públicas es una postura ideológica. Imponer una quita o frenar los abusos de tasa es otra. No existe la neutralidad en la gestión de la crisis: siempre hay una toma de partido sobre qué sector se sacrifica.
El dogma imperante ha convertido la protección al acreedor en un mandato sagrado. Nos repiten que si el prestamista pierde un centavo, el crédito se esfuma y se destruye la confianza. Sin embargo, si para conservar esa «confianza» se destruye el entramado productivo, se quiebran empresas y se malvenden recursos, se aniquila la mismísima capacidad de pago futura. La distorsión es total: las finanzas debieran servir a la economía real, no subordinar la vida del país al mantenimiento del parásito financiero.
El crédito dejó de operar como motor de desarrollo para transformarse en un instrumento de dominación. Mediante el interés compuesto y las penalizaciones punitivas fijadas arbitrariamente por los acreedores, la bola de nieve crece exponencialmente. En momentos de ahogo, el deudor desesperado vende a precio de remate y el capital financiero compra saldos. La deuda funciona así como una gigantesca aspiradora de patrimonio hacia cada vez menos manos.
Una empresa en quiebra no se evapora: pasa a otras manos. Una vivienda ejecutada sigue existiendo: cambia de llaves. La crisis no destruye los activos físicos, destruye la propiedad de quienes los trabajaron y se los entrega a los especuladores con espaldas financieras. Por eso el endeudamiento no es una cuestión meramente contable, sino un dispositivo geopolítico y social diseñado para reconfigurar el mapa de la propiedad.
Resulta aún más aberrante que se valide aumentar las tasas a quien atraviesa su peor momento. Bajo el pretexto impecable de «mayor riesgo, mayor retorno», se ahoga deliberadamente al que apenas respira. Si la prioridad fuera cobrar la acreencia, asfixiar al deudor con intereses punitivos es un contrasentido brutal. En la práctica, la tasa desmedida no cubre ningún riesgo: acelera premeditadamente el colapso del deudor.
Conviene rescatar un interrogante ético que la historia sostuvo durante siglos y que la modernidad pretendió borrar: ¿carece de límites el derecho del acreedor? Antiguamente, la respuesta era categórica: la usura estaba proscrita y existían leyes de condonación periódica. Desde el Jubileo bíblico hasta los preceptos del Islam, la premisa era evitar que la necesidad del débil se transformara en un cheque en blanco para el despojo ilimitado.
Al institucionalizar el interés ilimitado, el capitalismo contemporáneo disolvió los frenos éticos. Hoy se debate sobre spreads, riesgo país y rendimientos, desplazando cualquier noción de justicia económica. Al despojar al crédito de su marco moral, la variable de ajuste pasa a ser indefectiblemente el nivel de resistencia del deudor. Y cuando este ya no da más, la única propuesta del sistema es exigirle aún más sangre, sudor y lágrimas.
Por eso, reducir el dilema de la deuda a un simple «pagar o no pagar» es una trampa. El debate genuino consiste en definir cómo se distribuye una pérdida inevitable. O se obliga al cuerpo social a blindar las ganancias especulativas, o se exige que el acreedor asuma el riesgo por el cual cobró generosas tasas. Ambas opciones son decisiones políticas, aunque el sentido común dominante pretenda vender la primera como el único camino razonable.
Allí radica el corazón del asunto. Aceptar que todo el mundo puede perder —el trabajador su empleo, el comerciante su capital, la familia su techo y el Estado sus activos— excepto el acreedor financiero, quiebra cualquier principio elemental de equidad. No estamos ante un mercado libre y transparente, sino ante un sistema de privilegios donde el capital financiero impone sus reglas e impunidad.
Por todo esto, cuando una deuda se torna insostenible, exigir que el acreedor asuma su cuota de quita no destruye la economía. En coyunturas críticas, es exactamente la única vía posible para rescatarla y ponerla nuevamente de pie.